Pokazywanie postów oznaczonych etykietą ABC ubezpieczeń. Pokaż wszystkie posty

poniedziałek, 22 lutego 2016

Kupiłem samochód i co dalej?

          Marek 17 stycznia skończył 21 lat. Prawo jazdy ma od roku. Latem przez 2 miesiące pracował w Holandii na plantacji truskawek. Praca po 12 godzin dziennie, ale udało mu się zarobić na wymarzone auto. Po trzech miesiącach poszukiwań znalazł pojazd idealny - VW golfa III z 1994 roku. Autko w stanie idealnym, z małym przebiegiem, świeżo po remoncie. Zapłacił 3500 zł i dostał gratis komplet opon na lato (prawie nowych). Samochodem wcześniej jeździł starszy Pan, który woził w niedzielę żonę do Kościoła, a we wtorki na miejscowy ryneczek po świeże warzywa. Marek bardzo się cieszy, ponieważ będzie mógł zabierać swoją dziewczynę na wycieczki. Martwi się tylko, co ma teraz załatwić. Markowi i innym szczęśliwym nabywcom samochodów podpowiadamy.


         Przy zakupie sprawdź, czy pojazd ma ważne badanie techniczne i ubezpieczenie OC. Marka samochód ma przegląd ważny jeszcze  2 miesiące oraz OC do 21 maja. Może więc na spokojnie wszystko załatwić. W ciągu 30 dni od daty zakupu powinien pojazd zarejestrować. W tym celu musi udać się do Wydziału Komunikacji - dla Marka właściwy ze względu na miejsce zamieszkania jest Wydział Komunikacji w Zamościu w Starostwie Powiatowym przy ulicy Przemysłowej. 
Dokumenty wymagane do rejestracji samochodu:
1) wniosek właściciela o rejestrację pojazdu,
2) dowód własności pojazdu - w przypadku Marka jest to umowa zakupu, ale może to być również faktura czy umowa darowizny, prawomocne orzeczenie sądu itp.,
3) karta pojazdu, o ile była wydana (wydawana jest od 1 lipca 1999r.),
4) tablice rejestracyjne,
5) dowód rejestracyjny z aktualnym terminem badania technicznego,
6) dowód osobisty lub inny dokument potwierdzający tożsamość.


Ile to będzie kosztowało?
Dowód rejestracyjny - 54 zł
Komplet nalepek legalizacyjnych - 12,50 zł
Nalepka kontrolna na szybę pojazdu - 18,50 zł
Tablic rejestracyjne samochodowe - 80 zł
Pozwolenie czasowe - 13,50 zł
Opłata ewidencyjna - 2 zł

Razem :180,50 zł

Decyzja zostanie wydana w ciągu 30 dni. Tyle też jest ważne czasowe pozwolenie - tzw. miękki dowód. Przed upływem terminu ważności pozwolenia czasowego trzeba odebrać decyzję o rejestracji pojazdu wraz z dowodem rejestracyjnym, zwracając przy tym pozwolenie czasowe i okazując polisę.

A co z ubezpieczeniem? Pan Eugeniusz, od którego Marek kupił swojego golfika powiedział, żeby jak najszybciej wykupił sobie OC, bo on wycofa ubezpieczenie. Pamiętaj! Zbywca nie może wypowiedzieć ubezpieczenia sprzedanego samochodu. Tylko Ty, jako kupujący masz takie prawo - nabywasz pojazd ze wszystkimi prawami i obowiązkami, razem z ubezpieczeniem. Jeśli w dni zakupu samochód ma ważne ubezpieczenie, to możesz z niego korzystać. Musisz też pamiętać, żeby najpóźniej ostatniego dnia trwania ubezpieczenia wykupić nową polisę na siebie. 


Kupiłeś samochód i masz wątpliwości? Przyjdź, doradzimy :)

wtorek, 1 września 2015

Ubezpieczenie jako samodzielna instytucja

Ubezpieczenia jako samodzielna instytucja prawna i gospodarcza zaczęła się wyodrębniać w morskiej żegludze handlowej oraz handlu morskim. Przyjmuje się więc, że kolebką wszystkich ubezpieczeń są ubezpieczenia morskie, które powstały w Italii, a na inne kraje rozpowszechniały się wraz z rozwojem handlu i tworzeniem się kapitału finansowo-handlowego. Ubezpieczenie opierało się na podstawie fikcyjnych umów kupna-sprzedaży: bakier (przejmujący na siebie ryzyko związane z podróżą morską) nabywał zagrożone przedmioty, ale odraczana była wypłata sumy kupna. Zawierano przy tym dodatkową umowę (klauzulę), zgodnie z którą umowa kupna-sprzedaży stawała się nieważna, jeśli podróż przebiegła pomyślnie. Suma kupna wypłacana była jedynie, gdy przedmiot umowy został zniszczony lub utracony w trakcie podróży. Osobno ustalano wynagrodzenie fikcyjnego nabywcy, które wypłacano z reguły z góry. 


Takie umowy (jak również umowy pożyczki morskiej) do pierwszej połowy XIV wieku zawierane były w formie aktu notarialnego. W XIV wieku zaczęły być zastępowane dokumentami prywatnymi wystawianymi na dowód zawarcia umowy - polisami (z włoskiego polizza - pokwitowanie). Zawierały one postanowienia stanowiące treść umowy. Najstarsza zachowana umowa ubezpieczenia morskiego pochodzi z 1347 roku z Genui. 
Duży wkład w rozwój ubezpieczeń mieli maklerzy (brokerzy) - samodzielni pośrednicy. Ich działania skupiały się na:
  • interesie osób zajmujących się transportem morskim,
  • dbaniu, aby umowy ubezpieczenie były dla maklera korzystne,
  • pozyskiwaniu nowych umów ubezpieczenia - lepsze wyrównanie ryzyka i większe zyski.
Działalnością maklerską zajmowały się zarówno osoby indywidualne, jak też domy bankowe. 

źródło: https://www.piu.org.pl

wtorek, 19 maja 2015

Historia ubezpieczeń - starożytność

CCF20140105_00000
http://www.statkihistoryczne.pl/

Początki ubezpieczeń sięgają starożytności. Podmioty zrzeszały się w celu wspólnego ponoszenia ryzyka. Porozumienia te oparte były na zasadzie solidarności i wzajemności. Dotyczyły one przede wszystkim handlu, transportu i rzemiosła, czyli obszarów, które zagrożone były największym ryzykiem oraz miały znaczące udział w gospodarce. 
Na Bliskim Wschodzie już około 2 tys. lat p.n.e. za panowania Hammurabiego uczestnicy karawan zrzeszali się i zobowiązywali do wspólnego pokrywania ewentualnych szkód. Porozumienia te dotyczyły zwłaszcza strat poniesionych w zwierzętach jucznych - w przypadku straty zwierzęcia przez jednego z członków zrzeszenia pozostali składali się, aby wyrównać stratę.  
Na podobnej zasadzie działały porozumienia w Palestynie zawierane przez żydowskich posiadaczy osłów. Zakładały one, że strata zostanie zrekompensowana w naturze, jeśli zwierzę zostanie skradzione, ucieknie lub zostanie rozszarpane przez dzikie zwierzę. 
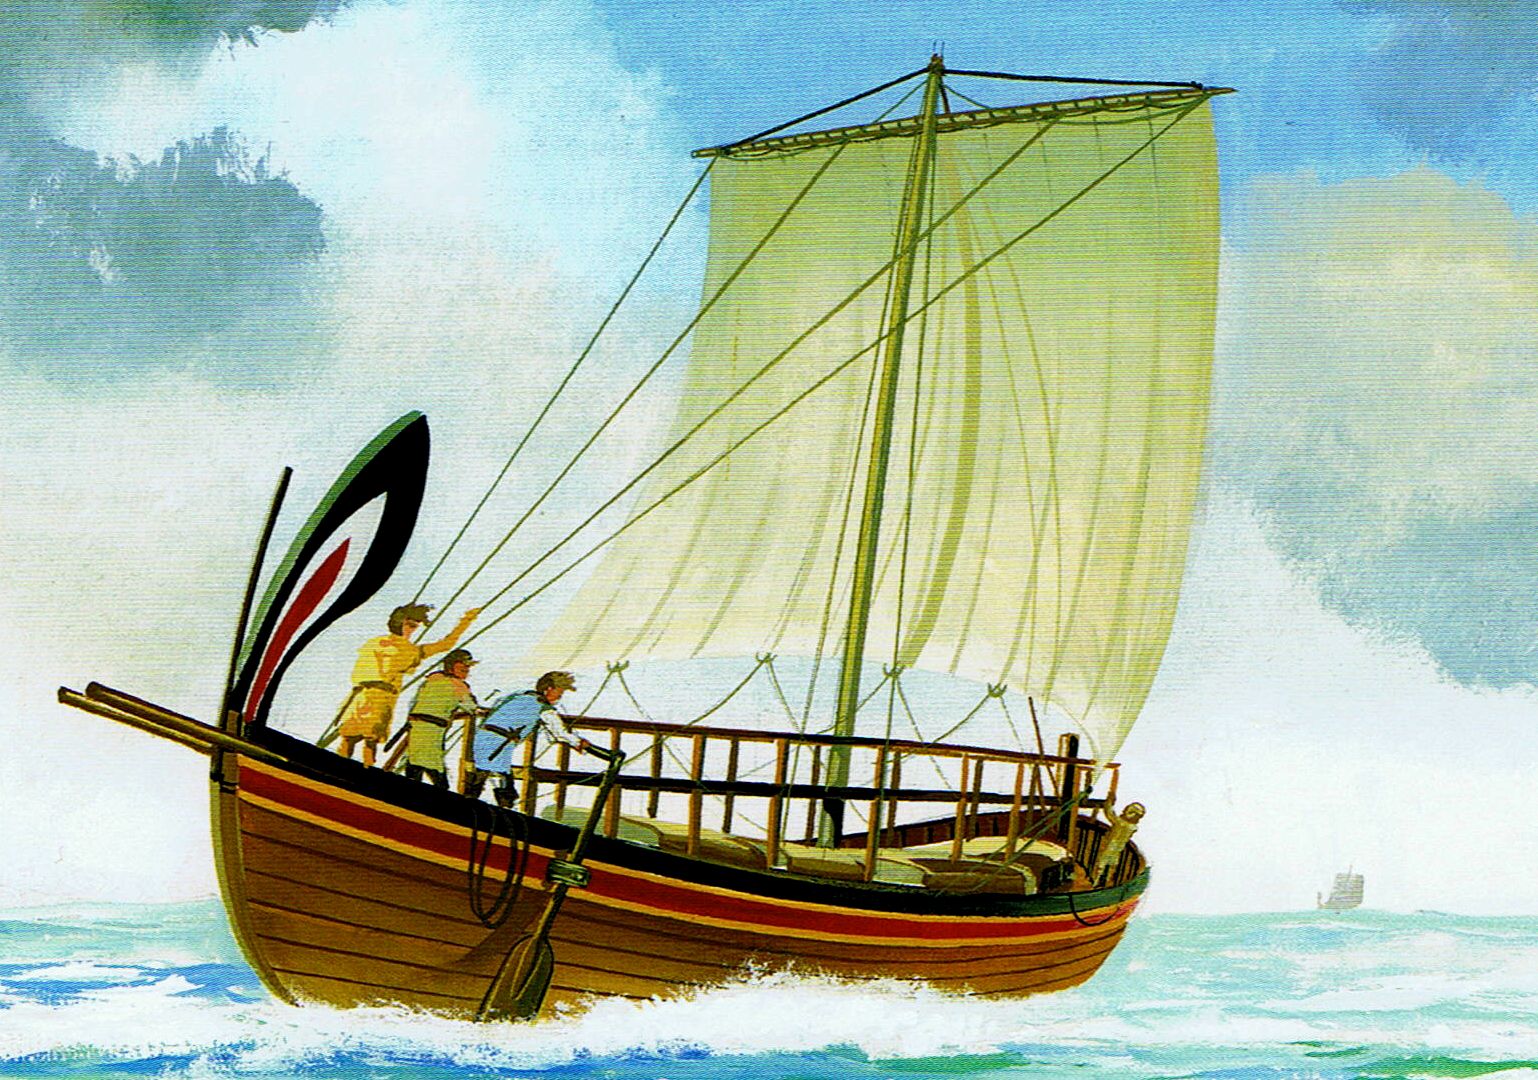
Ciekawym rozwiązaniem była tzw. pożyczka morska stosowana w starożytnej Grecji już w IV w p.n.e. Była to transakcja kredytowo-handlowa przeznaczona na sfinansowanie wyprawy morskiej. Warunkiem zwrotu zaciągniętego na sfinansowanie podróży morskiej długu było pomyślne zakończenie wyprawy. W przypadku straty statku lub ładunku wierzyciel nie otrzymywał nic. Pożyczki morskie wiązały się z dużym ryzykiem, dlatego było wysoko oprocentowane. W pożyczkach morskich wierzyciel występował więc w roli ubezpieczyciela, który z góry wypłacał określoną kwotę (do rozliczenia) w postaci sumy pożyczki, która następnie - jeżeli nie doszło do zdarzenia losowego - była wierzycielowi zwracana wraz z wysokimi procentami (elementami składki ubezpieczeniowej za cenę ryzyka) opłacanymi ex post. Instrument ten był swoistym połączeniem kredytu i ubezpieczenia. Z jednej strony, była ona środkiem do zdobycia pieniędzy na sfinansowanie morskiej wyprawy handlowej, a z drugiej - instrumentem przerzucenia ryzyka finansowego takiej wyprawy na pożyczkodawców, czyli na osoby nie biorące w wyprawie bezpośredniego udziału.


czwartek, 14 maja 2015

Co to jest ubezpieczenie?


Ubezpieczeniem nazywamy stosunek pomiędzy dwoma podmiotami, który polega na zobowiązaniu jednego podmiotu do wypłaty określonego świadczenia w wypadku zajścia określonego zdarzenia objętego ochroną. W słowniku języka polskiego czytamy, że ubezpieczenie to "umowa zawarta z odpowiednią instytucją w celu otrzymania odszkodowania za straty przewidziane w umowie" lub też "urządzenie (gospodarcze) mające na celu ochronę przed czymś lub zapobiegające czemuś".

Ubezpieczyciel udziela nam ochrony na podstawie umowy ubezpieczenia. Zobowiązujemy się w niej do zapłaty określonej składki za tę ochronę. Dokumentem potwierdzającym zawarcie umowy ubezpieczenia jest polisa. 

Stronami umowy są ubezpieczyciel i ubezpieczający. Ubezpieczającym jest podmiot, który zawarł z Zakładem Ubezpieczeń (ubezpieczyciel) umowę ubezpieczenia i jest zobowiązany do zapłaty składki. Nie zawsze ubezpieczający jest tożsamy z ubezpieczonym - mówimy wtedy o ubezpieczeniu na cudzy rachunek, np. w ubezpieczeniach grupowych. Ubezpieczony to podmiot, na rzecz którego zawarto umowę ubezpieczenia. Natomiast ubezpieczyciel to podmiot posiadający zezwolenie KNF na prowadzenie działalności ubezpieczeniowej, czyli wykonywania czynności polegających na oferowaniu i udzielaniu ochrony na wypadek ryzyka wystąpienia skutków zdarzeń losowych. 

Rolą ubezpieczeń jest transfer ryzyka. Ryzyko dotyczące jednostki jest transferowane przez ubezpieczenie na Zakład Ubezpieczeń. Transfer odbywa się poprzez wpłatę składki ubezpieczeniowej. Ubezpieczenie kompensuje finansowe skutki zdarzeń losowych, a nie im zapobiega.